Лизинговые компании обязаны предоставлять различные виды отчетности в Росфинмониторинг. Рассмотрим, в каких случаях и в какие сроки необходимо отправлять эти данные.
Операции, находящиеся под контролем Росфинмониторинга
В соответствии с Федеральным законом № 115-ФЗ, лизинговые компании должны информировать Росфинмониторинг о ряде операций. Эти операции перечислены в статье 6 указанного закона:
- Предоставление имущества в лизинг на сумму от 1 млн рублей и выше. Это может быть сумма как в рублях, так и в иностранной валюте.
- Предоставление беспроцентных займов юридическим лицам (не кредитным организациям) или физическим лицам, а также получение от них займов на сумму от 1 млн рублей или эквивалент в иностранной валюте.
- Финансовые операции (переводы, предоставление или получение кредитов, операции с ценными бумагами), если одна из сторон находится или зарегистрирована в стране, которая не исполняет рекомендации Группы разработки финансовых мер борьбы с отмыванием денег. Сумма таких операций должна быть не менее 1 млн рублей или эквивалент в иностранной валюте.
- Денежные или имущественные операции, в которых участвуют некоммерческие организации, за исключением госорганов, внебюджетных фондов и других перечисленных в п. 1.2 ст. 6 закона 115-ФЗ.
- Операции, связанные с лицами, причастными к экстремизму, терроризму или распространению оружия массового поражения.
- Операции, которые были определены как подлежащие контролю уполномоченным органом.
Дополнительно, приказ Росфинмониторинга № 94 от 26 апреля 2023 года вводит обязательный контроль за операциями возвратного лизинга. Такой формат предполагает, что физическое лицо продает имущество в лизинг, а затем берет его в пользование.
Отчет по таким операциям предоставляется при суммах от 100 тысяч до 1 млн рублей, начиная с 17 июня 2023 года.
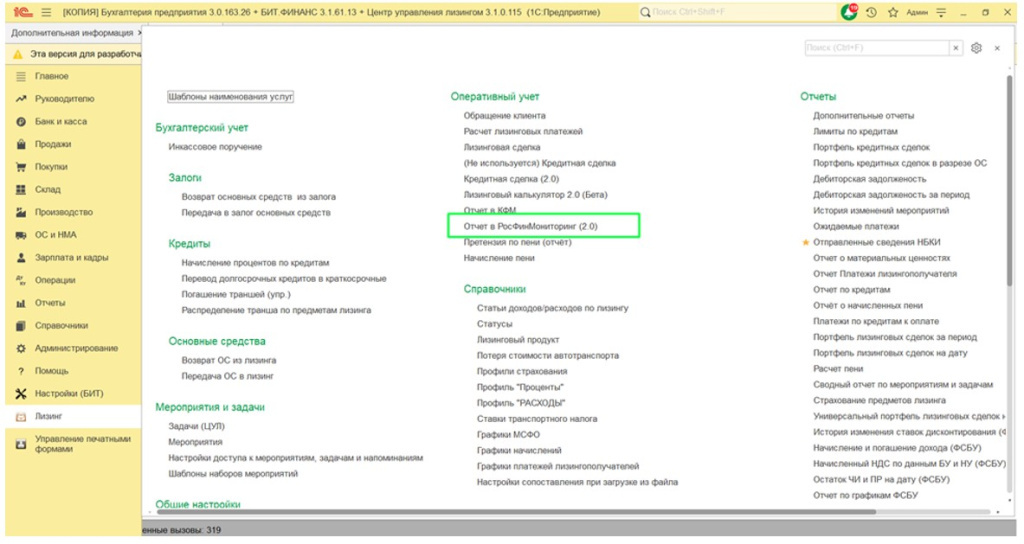
Передача отчета в Росфинмониторинг в БИТ.Центр управления лизингом
Подозрительные операции: что важно учитывать
Кроме обязательных операций, лизинговые компании обязаны сообщать о подозрительных сделках, имеющих признаки возможного отмывания доходов. Такие признаки включают:
- Многократное проведение клиентом сделок с целью уклонения от обязательного контроля.
- Отказ клиента предоставить необходимые документы, предусмотренные 115-ФЗ.
- Проведение операций, не соответствующих рыночной практике.
- Стремление клиента к наличным расчетам.
- Внесение лизинговых платежей третьими лицами.
- Совпадение продавца и получателя имущества в договоре лизинга.
- Расторжение договора финансовой аренды вскоре после его заключения.
- Внесение авансовых платежей, превышающих 30% стоимости имущества.
- Приобретение имущества по цене, которая на 30% выше средней рыночной, и другие случаи.
Как и когда отправлять отчеты в Росфинмониторинг
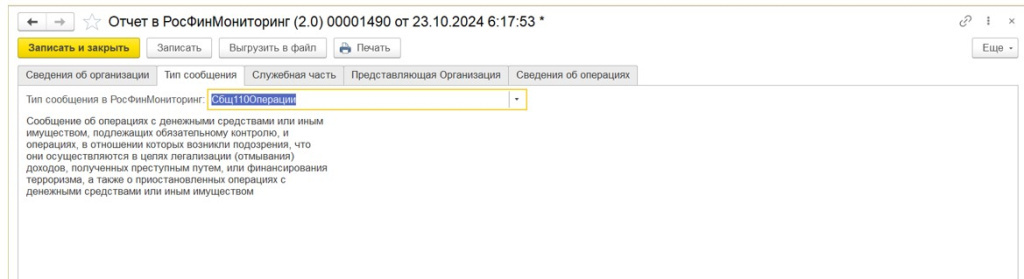
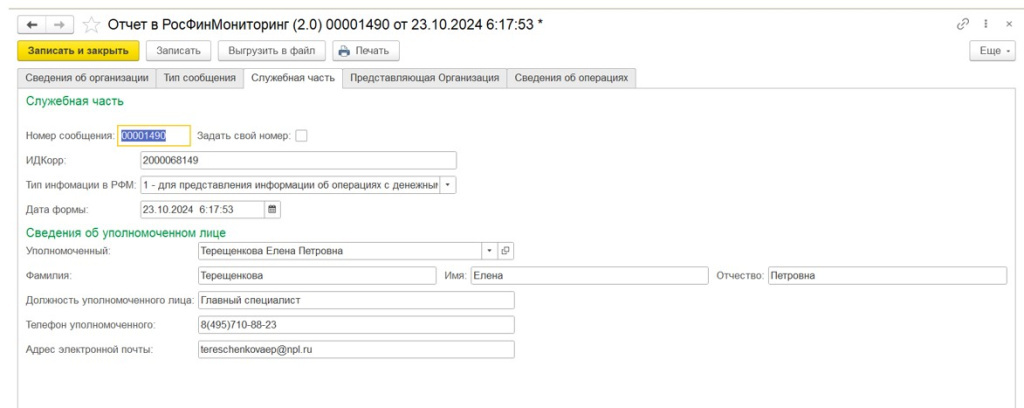
- Отчетность об операциях лизинговые компании предоставляют в формате ФЭС (формализованных электронных сообщений). Тип сообщения зависит от характера операции.
- Для составления ФЭС используется личный кабинет на официальном сайте Росфинмониторинга. Сообщение заполняется с помощью интерактивных форм, затем формируется файл в формате XML, который подписывается квалифицированной электронной подписью (КЭП).
- Если доступ к личному кабинету временно отсутствует, ФЭС можно сохранить на съемный носитель, например, флешку, и отправить вместе с сопроводительным письмом. Этот способ служит альтернативным вариантом для передачи отчетности.
Виды формализованных электронных сообщений (ФЭС)
ФЭС 1-ФМ
Для операций, подлежащих обязательному контролю, и подозрительных операций отчет составляется по форме ФЭС 1-ФМ.
Сроки подачи:
- По операциям обязательного контроля — в течение 3 рабочих дней с момента проведения.
- По подозрительным операциям — в течение 3 рабочих дней с момента их выявления.
В отчете указываются:
- данные об операции: признак, дата совершения и выявления, код вида операции, код признака необычной операции, идентификатор подозрительной деятельности, сумма;
- информация об участниках сделки;
- документы, связанные с операцией.
ФЭС 2-ФМ
Компании обязаны регулярно проверять клиентов по различным спискам, например:
- перечень террористов и экстремистов от Росфинмониторинга;
- список Межведомственной комиссии по ПОД/ФТ/ФРОМУ;
- перечень лиц, причастных к терроризму, от Совета Безопасности ООН.
Если клиент включен в один из таких списков, его имущество и счета подлежат блокировке. В этом случае отчет по форме ФЭС 2-ФМ направляется регулятору не позднее одного рабочего дня после применения мер. В отчете содержатся сведения о замораживании (блокировке) денежных средств.
ФЭС 3-ФМ
Каждый квартал, в течение 5 рабочих дней после завершения проверки клиентов, необходимо отправлять отчет по форме ФЭС 3-ФМ. Отчет включает:
- дату проведения проверки;
- количество обслуживаемых физических и юридических лиц;
- количество проверенных клиентов;
- число клиентов, чьи средства были заблокированы.
ФЭС 4-ФМ
Если у клиента компании есть филиалы за границей, и местные власти препятствуют реализации мер по противодействию отмыванию денег (ПОД/ФТ), компания обязана подать отчет по форме ФЭС 4-ФМ.
Срок подачи: 5 рабочих дней с момента выявления препятствий.
Отчет включает:
- название страны;
- требование закона, которому препятствуют;
- форма препятствования (например, данные распоряжения местных властей).
ФЭС 5-ФМ
При отказе в проведении операции отчет по форме ФЭС 5-ФМ должен быть подан не позднее одного рабочего дня с момента принятия решения.
Отчет содержит:
- основание отказа, дату, сумму операции, код признака;
- информацию об участниках операции;
- сопутствующие документы.
Последствия непредоставления отчетности
Согласно статьям 15.27, 15.27.1 и 15.27.3 КоАП, за нарушение порядка предоставления отчетности предусмотрены меры ответственности.
Примеры штрафов:
- Непредоставление данных об операциях обязательного контроля или подозрительных операциях:
- для должностных лиц — от 10 до 20 тыс. руб.;
- для юридических лиц — от 100 до 200 тыс. руб.
- Непредставление сведений об отказе от операции:
- для должностных лиц — от 30 до 40 тыс. руб.;
- для юридических лиц — от 300 до 500 тыс. руб. или приостановление деятельности на срок до 60 суток.
Заключение
Лизинговые компании обязаны соблюдать строгие требования по предоставлению отчетности в Росфинмониторинг. Это касается как операций, подлежащих обязательному контролю, так и подозрительных операций, выявленных в процессе работы. Форматы отчетности (ФЭС) разработаны для упрощения передачи данных, а сроки и порядок подачи строго регламентированы.
Нарушение установленных правил может привести к серьезным административным последствиям, включая штрафы и приостановление деятельности компании. Поэтому важно обеспечить точность и своевременность формирования отчетов, а также регулярно проверять клиентов по соответствующим спискам.
Следуя требованиям законодательства и поддерживая внутренние системы контроля, лизинговые компании вносят свой вклад в борьбу с незаконными финансовыми операциями и повышают доверие к своему бизнесу.