Единый сельскохозяйственный налог (ЕСХН) — это специальный налоговый режим для производителей сельхозпродукции. Каждый год плательщики ЕСХН должны подавать налоговую декларацию и вовремя доплачивать налог. Разбираемся, как правильно заполнить декларацию по ЕСХН, когда её подавать и сколько заплатить.
Декларация по ЕСХН — это обязательный отчет для всех, кто применяет единый сельскохозяйственный налог. В документе указывают доходы и расходы за год, рассчитывают сумму налога к доплате или к возврату. Подают декларацию один раз в год независимо от того, велась деятельность или нет.
Заполнение декларации ЕСХН
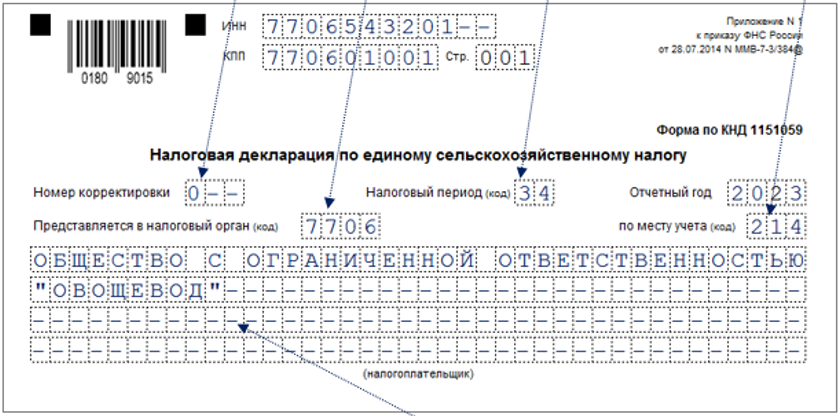
Бланк декларации ЕСХН состоит из титульного листа и трех разделов (2, 2.1 и 3). Образец декларации ЕСХН можно скачать с сайта ФНС или найти в специализированных программах учета, как 1С Бухгалтерия для сельского хозяйства.
Титульный лист содержит общие сведения:
- ИНН, а для организаций — также КПП;
- Номер корректировки. В первичной «0--», в уточненной – «1--», «2--» и т.д.;
- Налоговый период, за который предоставляется декларация;
- Отчетный год;
- Код по месту учета. По местонахождению организации «214», по местожительству ИП «120»;
- Название или ФИО;
- Код налогового органа – ИФНС по месту регистрации.
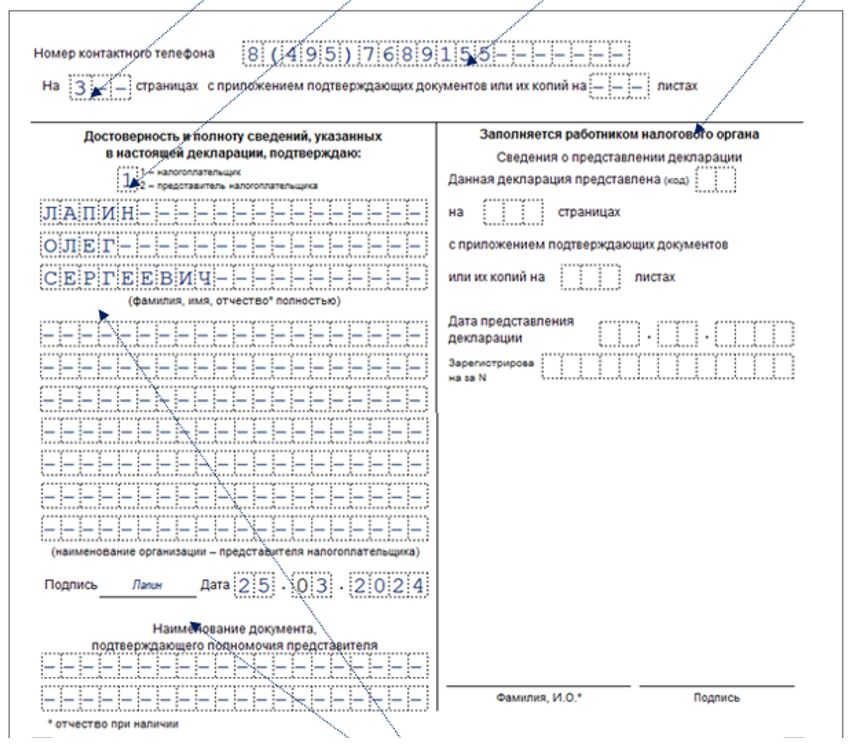
Во второй части титульного листа необходимо заполнить номер телефона, количество страниц декларации, достоверность и полноту сведений, в конце поставить подпись. Правый столбец заполнять не нужно – он заполняется работником налогового органа.
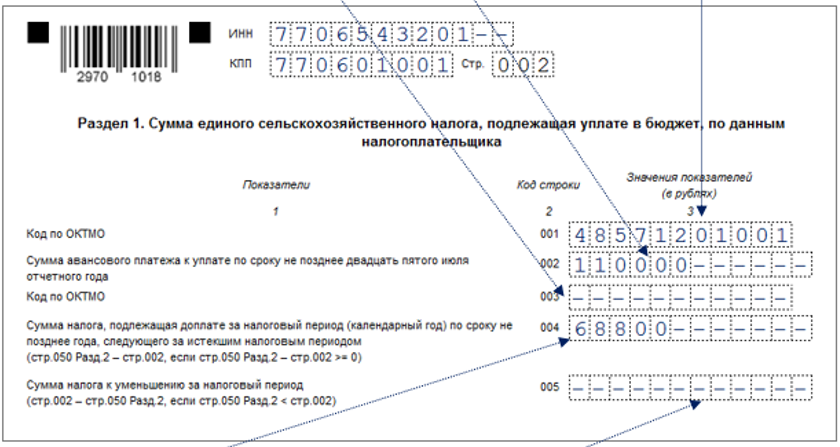
В разделе 1 рассчитывают сумму налога к доплате или к возмещению. Здесь же указывают ОКТМО (код территории).
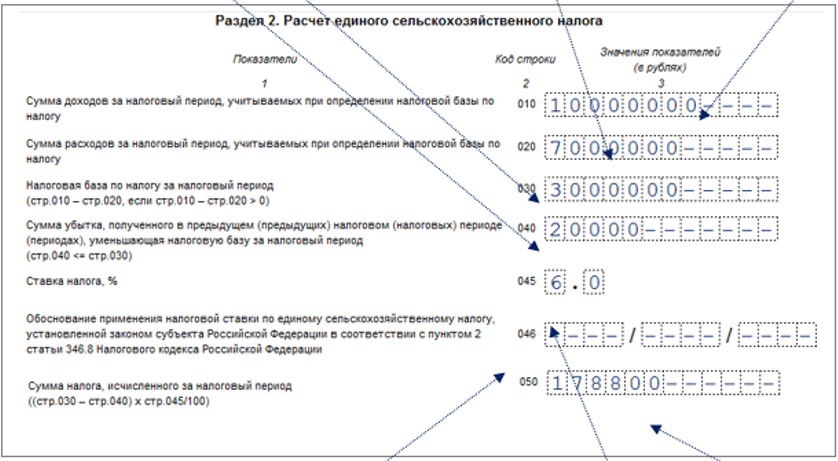
Раздел 2 — самый объемный. В нем отражают:
Строка 010 «Доходы». Указывается общая сумма всех доходов за налоговый период, учитываемых при расчете налога.
Строка 020 «Расходы». Указывается общая сумма всех произведенных расходов за налоговый период, которые можно учесть для уменьшения налоговой базы.
Строка 030 «Налоговая база». Рассчитывается как строка 010 - строка 020. Если результат отрицательный (т.е. показывает убыток), то в этой строке указывается 0.
Строка 040 «Сумма убытка». Указывается та часть убытка из прошлых лет, на которую налогоплательщик уменьшил налоговую базу в текущем периоде. Эта сумма не может превышать значение строки 030.
Строка 045 «Ставка налога». Указывается применяемая налоговая ставка (например, 6% или пониженная ставка, установленная субъектом РФ).
Строка 050 «Сумма исчисленного налога». Рассчитывается по формуле: (Строка 030 - Строка 040) × (Строка 045 / 100).
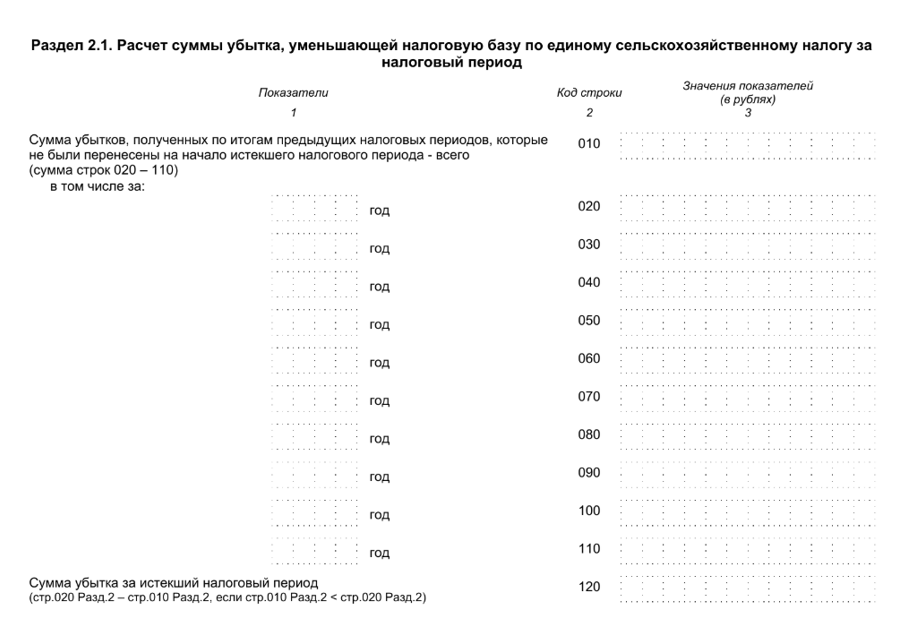
Раздел 2.1 заполняется, если у вас есть неперенесенные убытки прошлых лет. Их можно переносить на будущее в течение 10 лет после того года, в котором он был получен. Убытки переносятся в хронологическом порядке: сначала более старые, затем более новые.
Что нужно заполнить в этом разделе:
Строки 010-110. Указываются суммы неперенесенных убытков прошлых лет (с разбивкой по годам). Данные берутся из строк 130-230 декларации за прошлый год.
Строка 120 «Убыток текущего года». Указывается сумма убытка, полученного по итогам самого последнего налогового периода. Он рассчитывается как разница между расходами и доходами из Раздела 2.
Строка 130 «Итоговый остаток убытков». Это общая сумма убытков, которые можно перенести на следующие годы. Рассчитывается так: (Убытки прошлых лет - Использованный убыток в этом году + Убыток текущего года). Эта сумма переносится в новую декларацию и ставится в строку 010 следующего года.
Строки 140-230. Детализируется остаток убытков (из строки 130) по годам их образования. Новый убыток (текущего года) добавляется в конец списка. Эти данные также переносятся в декларацию следующего года (в строки 020-110).
Раздел 3. Заполняется налогоплательщиками, которые получили целевые средства, перечисленные в ст. 251 НК РФ, пункты 1 и 2, кроме средств в виде субсидий автономным учреждениям.
Графа 2 «Дата поступления». Указывается дата получения денежных средств или имущества.
Графа 3 «Остаток на начало». Указывается сумма неиспользованных средств с прошлого года.
Графа 4 «Поступило в отчетном периоде». Указывается сумма целевых средств, полученных в текущем году.
Графа 5 «Срок использования». Заполняется только если срок использования средств установлен передающей стороной.
Графа 6 «Использовано». Указывается сумма средств, израсходованных в отчетном периоде.
Графа 7 «Остаток на конец». Указывается сумма средств, оставшихся неиспользованными на конец года.
Итоговая по отчету: заполняются итоговые суммы по графам 3, 4, 6, 7.
Особые случаи: графы 2 и 5 обязательны для заполнения благотворительными и некоммерческими организациями, а также коммерческими организациями, если передающей стороной был установлен конкретный срок использования целевых средств.
Сроки подачи декларации ЕСХН
Сроки подачи декларации ЕСХН строго регламентированы законом. Декларацию за 2025 год подают до 25 марта 2026 года. Если 25 марта выпадает на выходной или праздничный день, срок переносится на следующий рабочий день.
Подать декларацию ЕСХН можно несколькими способами:
- Лично в налоговой инспекции;
- По почте с описью вложения;
- Через личный кабинет налогоплательщика на сайте ФНС;
- Через представителя по доверенности.
При электронной подаче документ считается поданным в день его отправки через интернет. При отправке по почте — в день отправления (по штемпелю почты).
Как рассчитать ЕСХН
Расчет единого сельскохозяйственного налога довольно прост. Налоговая база — это разница между доходами и расходами за календарный год.
Доходы включают выручку от продажи сельхозпродукции собственного производства, рыбы и продуктов ее переработки. Также учитывают доходы от реализации основных средств, материалов и прочего имущества.
В расходы можно включить:
|
Вид расходов |
Примеры |
|
Материальные расходы |
Семена, корма, удобрения, ГСМ |
|
Расходы на оплату труда |
Зарплата, премии, отпускные |
|
Амортизация |
Износ основных средств и НМА |
|
Прочие расходы |
Аренда, услуги связи, реклама |
Ставка ЕСХН составляет 6% с налоговой базы. Региональные власти могут снизить ставку до 0%. В некоторых субъектах действуют льготные ставки для отдельных категорий плательщиков.
Формула расчета: Налог к доплате = (Доходы - Расходы) × 6% - Авансовый платеж
Если получается отрицательная сумма, у вас переплата. Ее можно зачесть в счет будущих платежей или вернуть.
Сроки уплаты и ответственность за нарушение
Плательщики ЕСХН платят налог дважды в год: авансовый платеж за полугодие и доплату по итогам года.
Штрафы за нарушение сроков подачи декларации ЕСХН:
- За несвоевременную подачу декларации — 5% от неуплаченной суммы налога за каждый месяц просрочки (минимум 1000 рублей);
- За несвоевременную уплату налога — 20% от неуплаченной суммы;
- За неподачу уведомления об авансовом платеже — 200 рублей.
Если декларацию не подать совсем, штраф составит 30% от суммы неуплаченного налога. При отсутствии налога к доплате минимальный штраф — 1000 рублей.
Налоговая может заблокировать счета, если декларацию не подали в течение 10 рабочих дней после установленного срока. Разблокировка происходит на следующий день после подачи отчета.
Вывод
Декларация по ЕСХН — важный документ для всех сельхозпроизводителей на спецрежиме. Подавать ее нужно ежегодно до 25 марта, а платить налог — до 28 июля (аванс) и 30 марта следующего года (доплата).
При заполнении декларации важно правильно рассчитать доходы и расходы, указать все необходимые коды и не забыть про авансовый платеж. Нарушение сроков грозит серьезными штрафами и блокировкой счетов. Поэтому лучше подготовить документы заранее и подать их через личный кабинет налогоплательщика — это быстро, удобно и безопасно.